Was ist ein Eigentümerdarlehen?
Ein Eigentümerdarlehen ist ein Kredit speziell für Menschen, die eine Immobilie besitzen. Du nutzt den Wert deines Hauses oder deiner Wohnung, um bessere Konditionen zu bekommen. Das Geld kannst du meist frei verwenden: zum Umschulden, für Modernisierungen oder für sonstige Ausgaben.
Hinter dem Begriff stecken zwei sehr verschiedene Produkte, die oft verwechselt werden: ein Kredit mit Grundschuld oder ohne Grundschuld. Eine Grundschuld ist ein Eintrag im Grundbuch, mit dem die Bank dein Haus als Sicherheit hinterlegt. Viele Ratgeber werfen beide Produkte in einen Topf. Das führt zu falschen Erwartungen.
Variante 1: Eigentümerdarlehen ohne Grundschuld, sogenanntes Blankodarlehen. Bei dieser Variante gibt es keinen Eintrag in das Grundbuch. Möglich sind Kreditsummen bis 50.000 €, vereinzelt auch bis 80.000 €, und Laufzeiten von bis zu 10 Jahren, bei manchen Banken bis zu 20 Jahren (Angaben von Verivox und der Hanseatic Bank). Die Bank prüft den Kreditnehmer ähnlich streng wie bei einem normalen Ratenkredit. Negative Schufa-Einträge können also ein Problem sein. Dein Eigentum ist hier vor allem ein Plus für deine Bonität, also deine Kreditwürdigkeit, und hilft dir zu besseren Konditionen.
Variante 2: Eigentümerdarlehen mit Grundschuld. Hier dient deine Immobilie als zusätzliche Sicherheit für die Bank. Dadurch sind sechsstellige Kreditsummen und lange Laufzeiten bis zu 35 Jahre möglich. Genau diese Variante hilft, wenn du mehrere Kredite zusammenfassen willst. Sie ist oft auch dann noch möglich, wenn Banken einen normalen Kredit abgelehnt haben.
Welche Variante passt zu dir? Brauchst du bis etwa 50.000 € und ist deine Schufa sauber, reicht oft Variante 1. Willst du mehrere Kredite bündeln, brauchst du mehr Geld oder hat deine Bank schon abgelehnt? Dann ist Variante 2 meist der richtige Weg.
Eigentümerdarlehen oder Hypothek: Was ist der Unterschied?
Im Alltag meinen beide Begriffe oft dasselbe: einen Kredit, für den dein Haus als Sicherheit dient. Ein Eigentümerdarlehen mit Grundschuld ist im Kern ein Immobilienkredit mit freier Verwendung. Du musst das Geld also nicht für Kauf oder Bau einer Immobilie nutzen.
Rechtlich gibt es einen Unterschied. Eine Hypothek sichert eine bestimmte Forderung ab (§ 1113 BGB). Eine Grundschuld setzt keine Forderung voraus (§ 1191 und § 1192 BGB). Sie besteht laut Verbraucherzentrale unabhängig vom Darlehensstand, bis sie gelöscht wird. Du kannst sie später für einen neuen Kredit nutzen. In der Praxis tragen Banken bei Immobilienkrediten meist eine Grundschuld ein.
Eine Grundschuld geht auch auf ein Haus, das noch nicht abbezahlt ist. Die neue Bank steht dann im Grundbuch an späterer Stelle hinter der bisherigen. Das erhöht ihr Risiko, darum ist der Spielraum meist kleiner.
Warum Eigentümerdarlehen immer gefragter werden
Banken sind in den letzten Jahren beim normalen Ratenkredit zunehmend strenger geworden. Das zeigt die Umfrage zum Kreditgeschäft der Deutschen Bundesbank vom 21. Juli 2026. Im zweiten Quartal 2026 haben die Banken ihre Richtlinien für Konsumenten- und sonstige Kredite an private Haushalte weiter verschärft. Als Gründe nennen sie ein gestiegenes Kreditrisiko, die gedämpfte Wirtschaftslage und eine gesunkene Kreditwürdigkeit der Haushalte. Auch der Anteil abgelehnter Kreditanträge ist gestiegen.
Für dich heißt das: Wer nur sein Einkommen vorweisen kann, bekommt schwerer einen Kredit. Wer eine Immobilie besitzt, hat ein starkes Argument mehr. Dein Haus gibt der Bank Sicherheit. Darum ist ein Eigentümerdarlehen oft auch dann noch möglich, wenn ein Ratenkredit abgelehnt wurde oder wenn du negative Schufa-Einträge hast.
So viel Rate kannst du sparen: echte Beispiele
Mit einem Eigentümerdarlehen lässt sich die monatliche Kreditrate durch die lange Laufzeit von bis zu 35 Jahren um bis zu 50 % senken. Die vier Fälle unten stammen aus der Praxis eines unserer Finanzierungspartner. In allen vier Fällen wurden die Kreditanfragen der Kunden zuvor mehrfach abgelehnt. Die Gründe stehen jeweils im Fall.
Fall 1: Familie mit 2 Kindern, Zwangsversteigerung angedroht
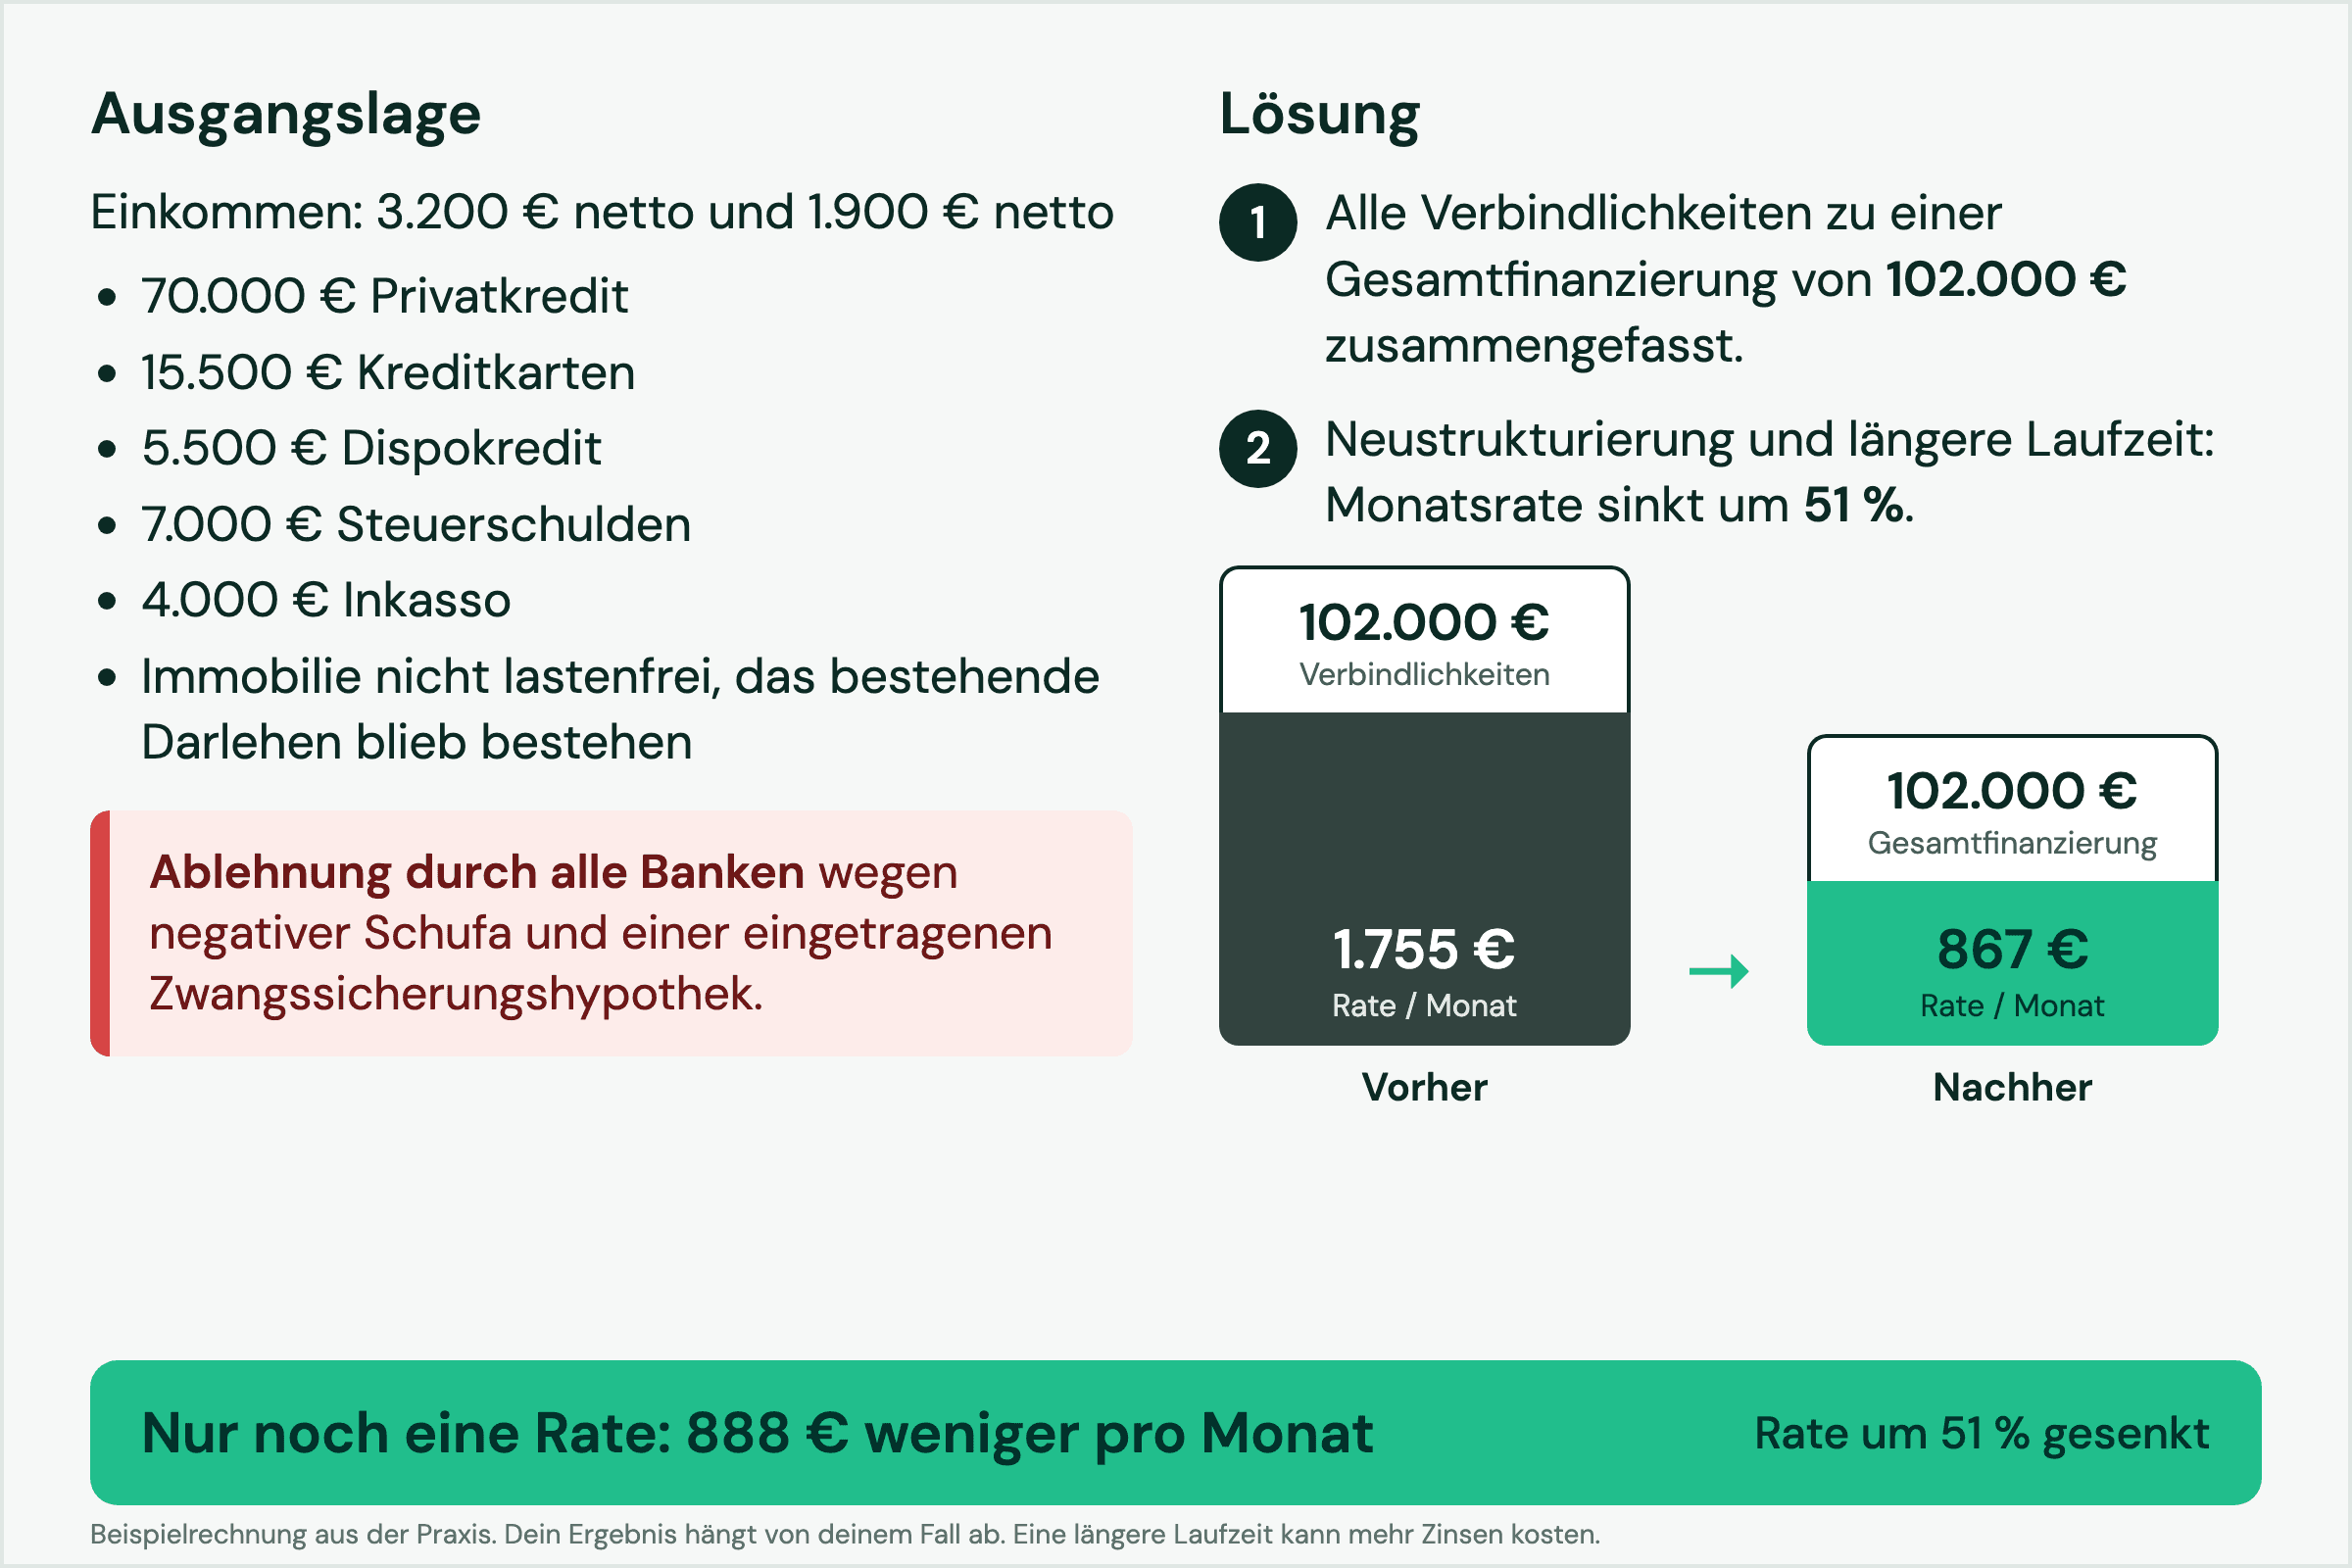
Ergebnis: Aus 1.755 € Monatsrate werden 867 €. Das sind 888 € weniger pro Monat (51 %), und es bleibt nur noch eine Kreditrate.
Fall 2: Ehepaar mit negativer Schufa und Neubedarf
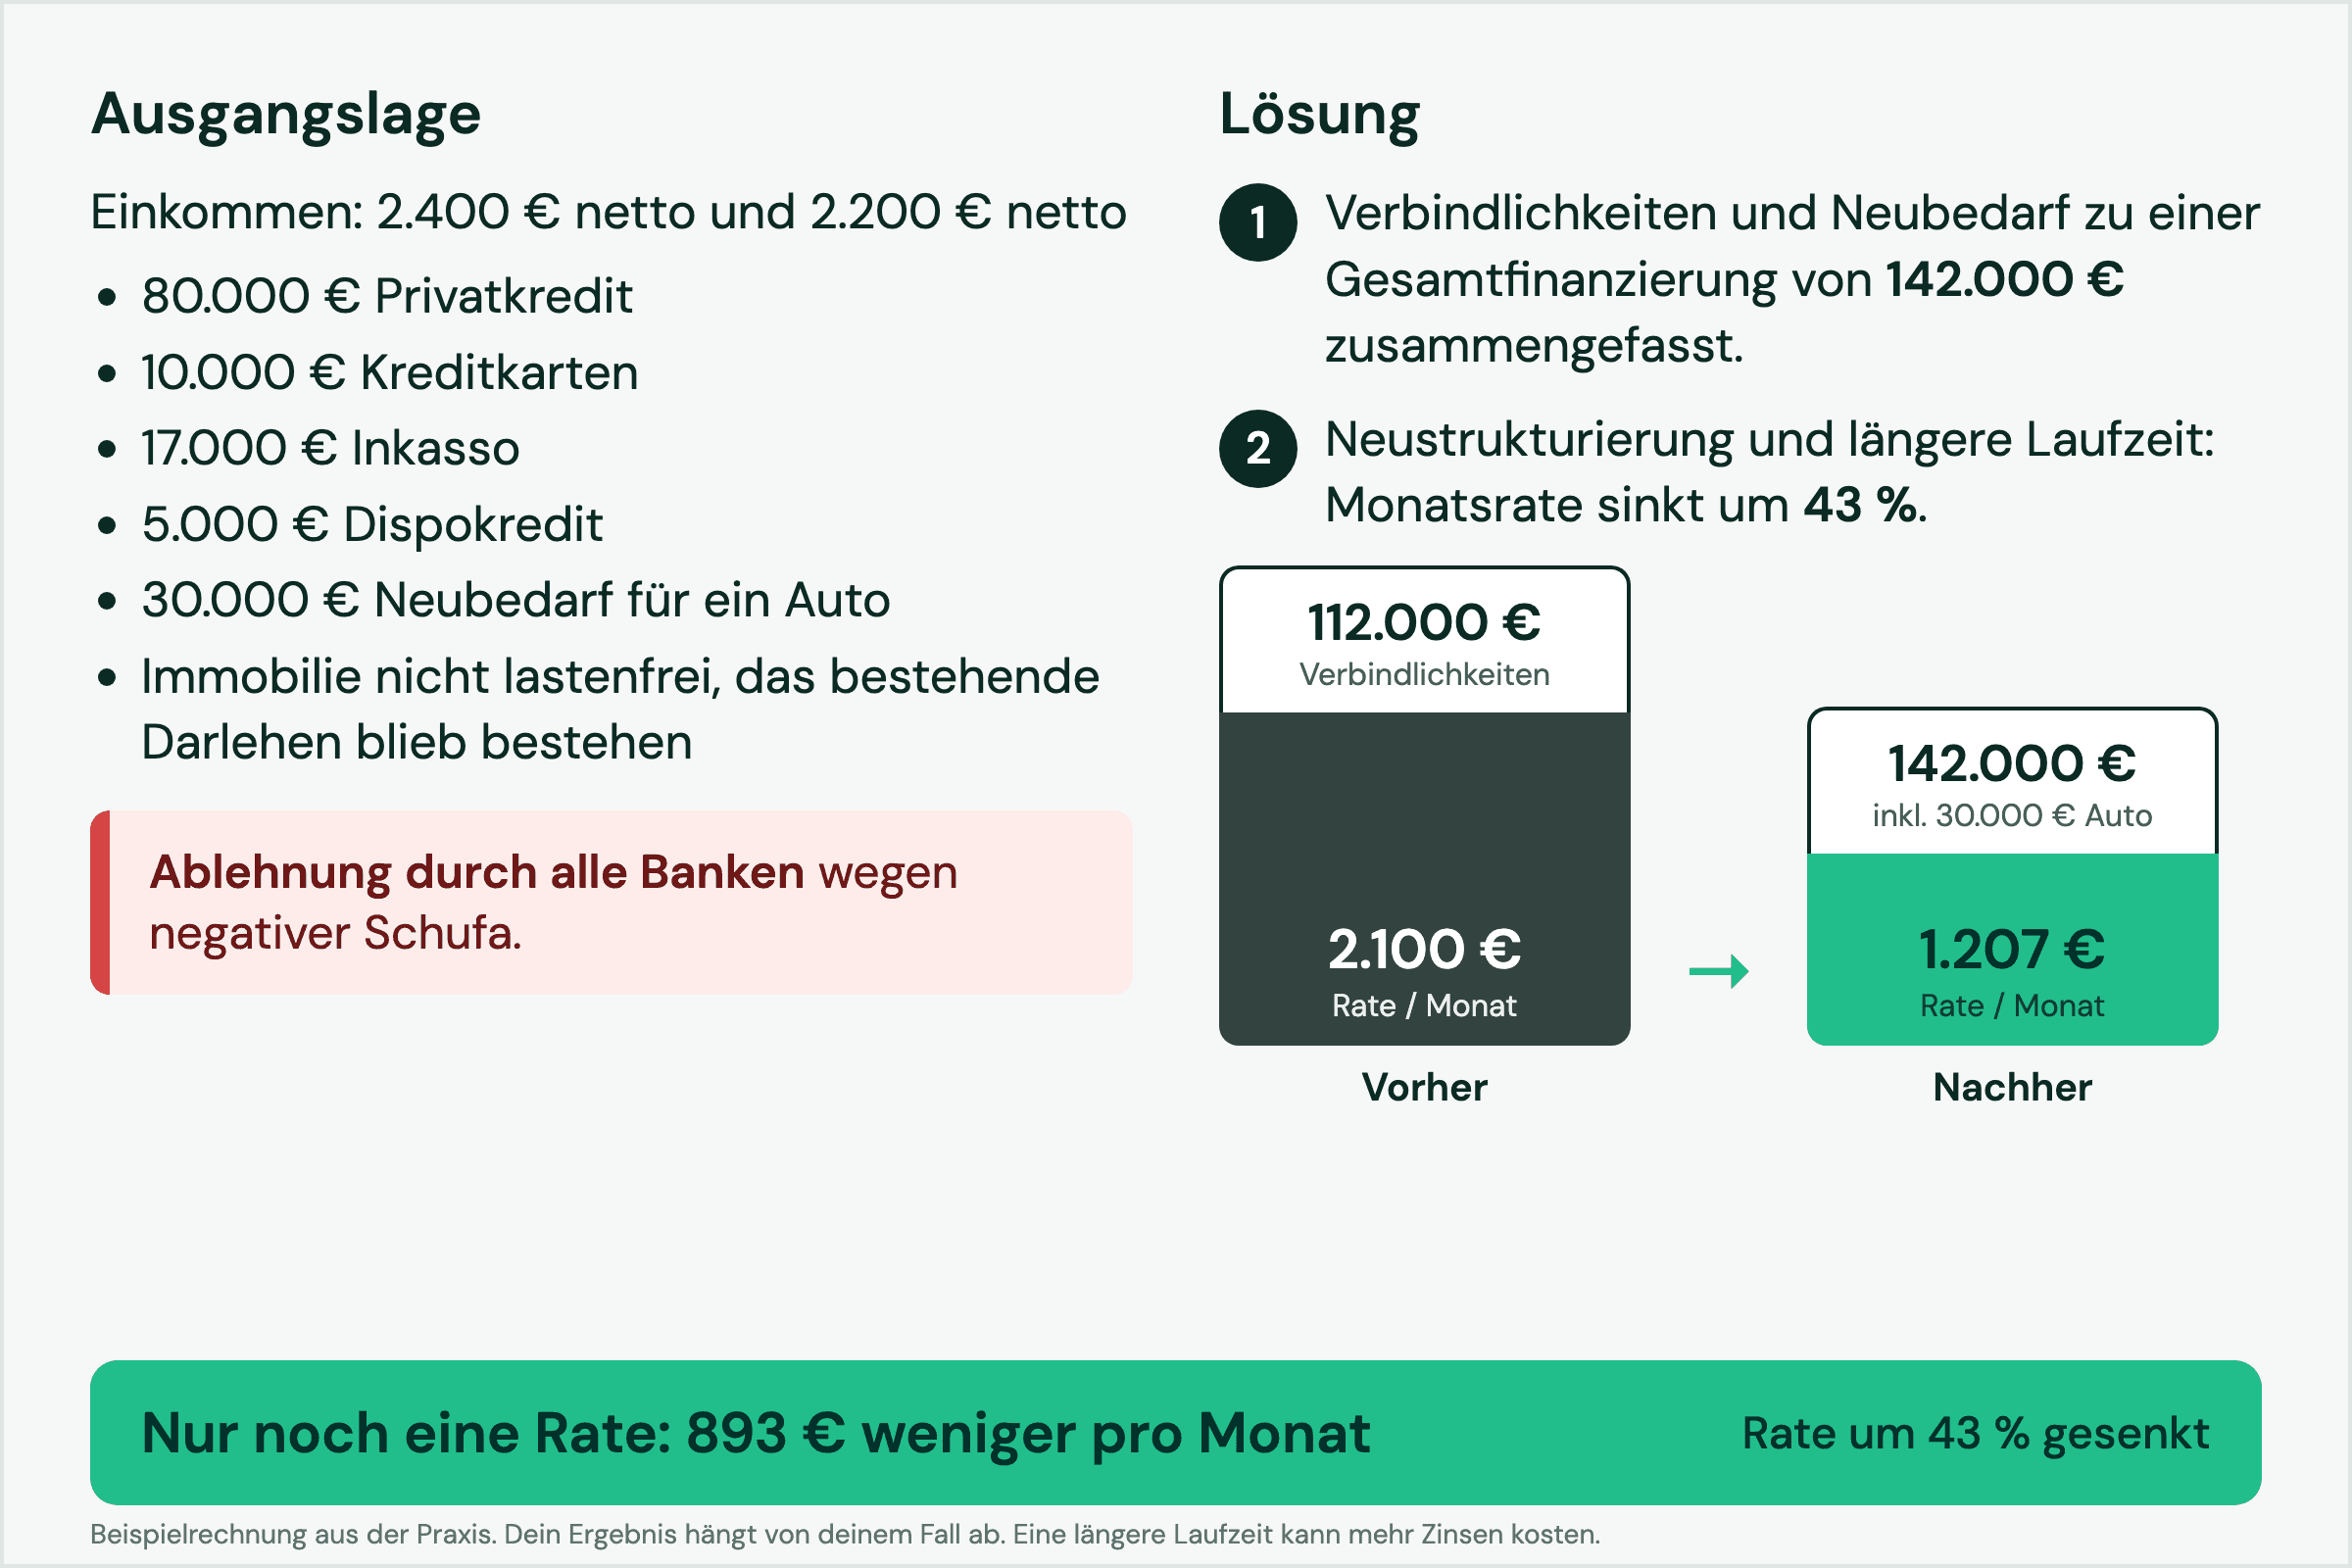
Ergebnis: Aus 2.100 € Monatsrate werden 1.207 €, obwohl das Auto gleich mitfinanziert ist. Das sind 893 € weniger pro Monat (43 %).
Fall 3: Single, über die Verhältnisse gelebt
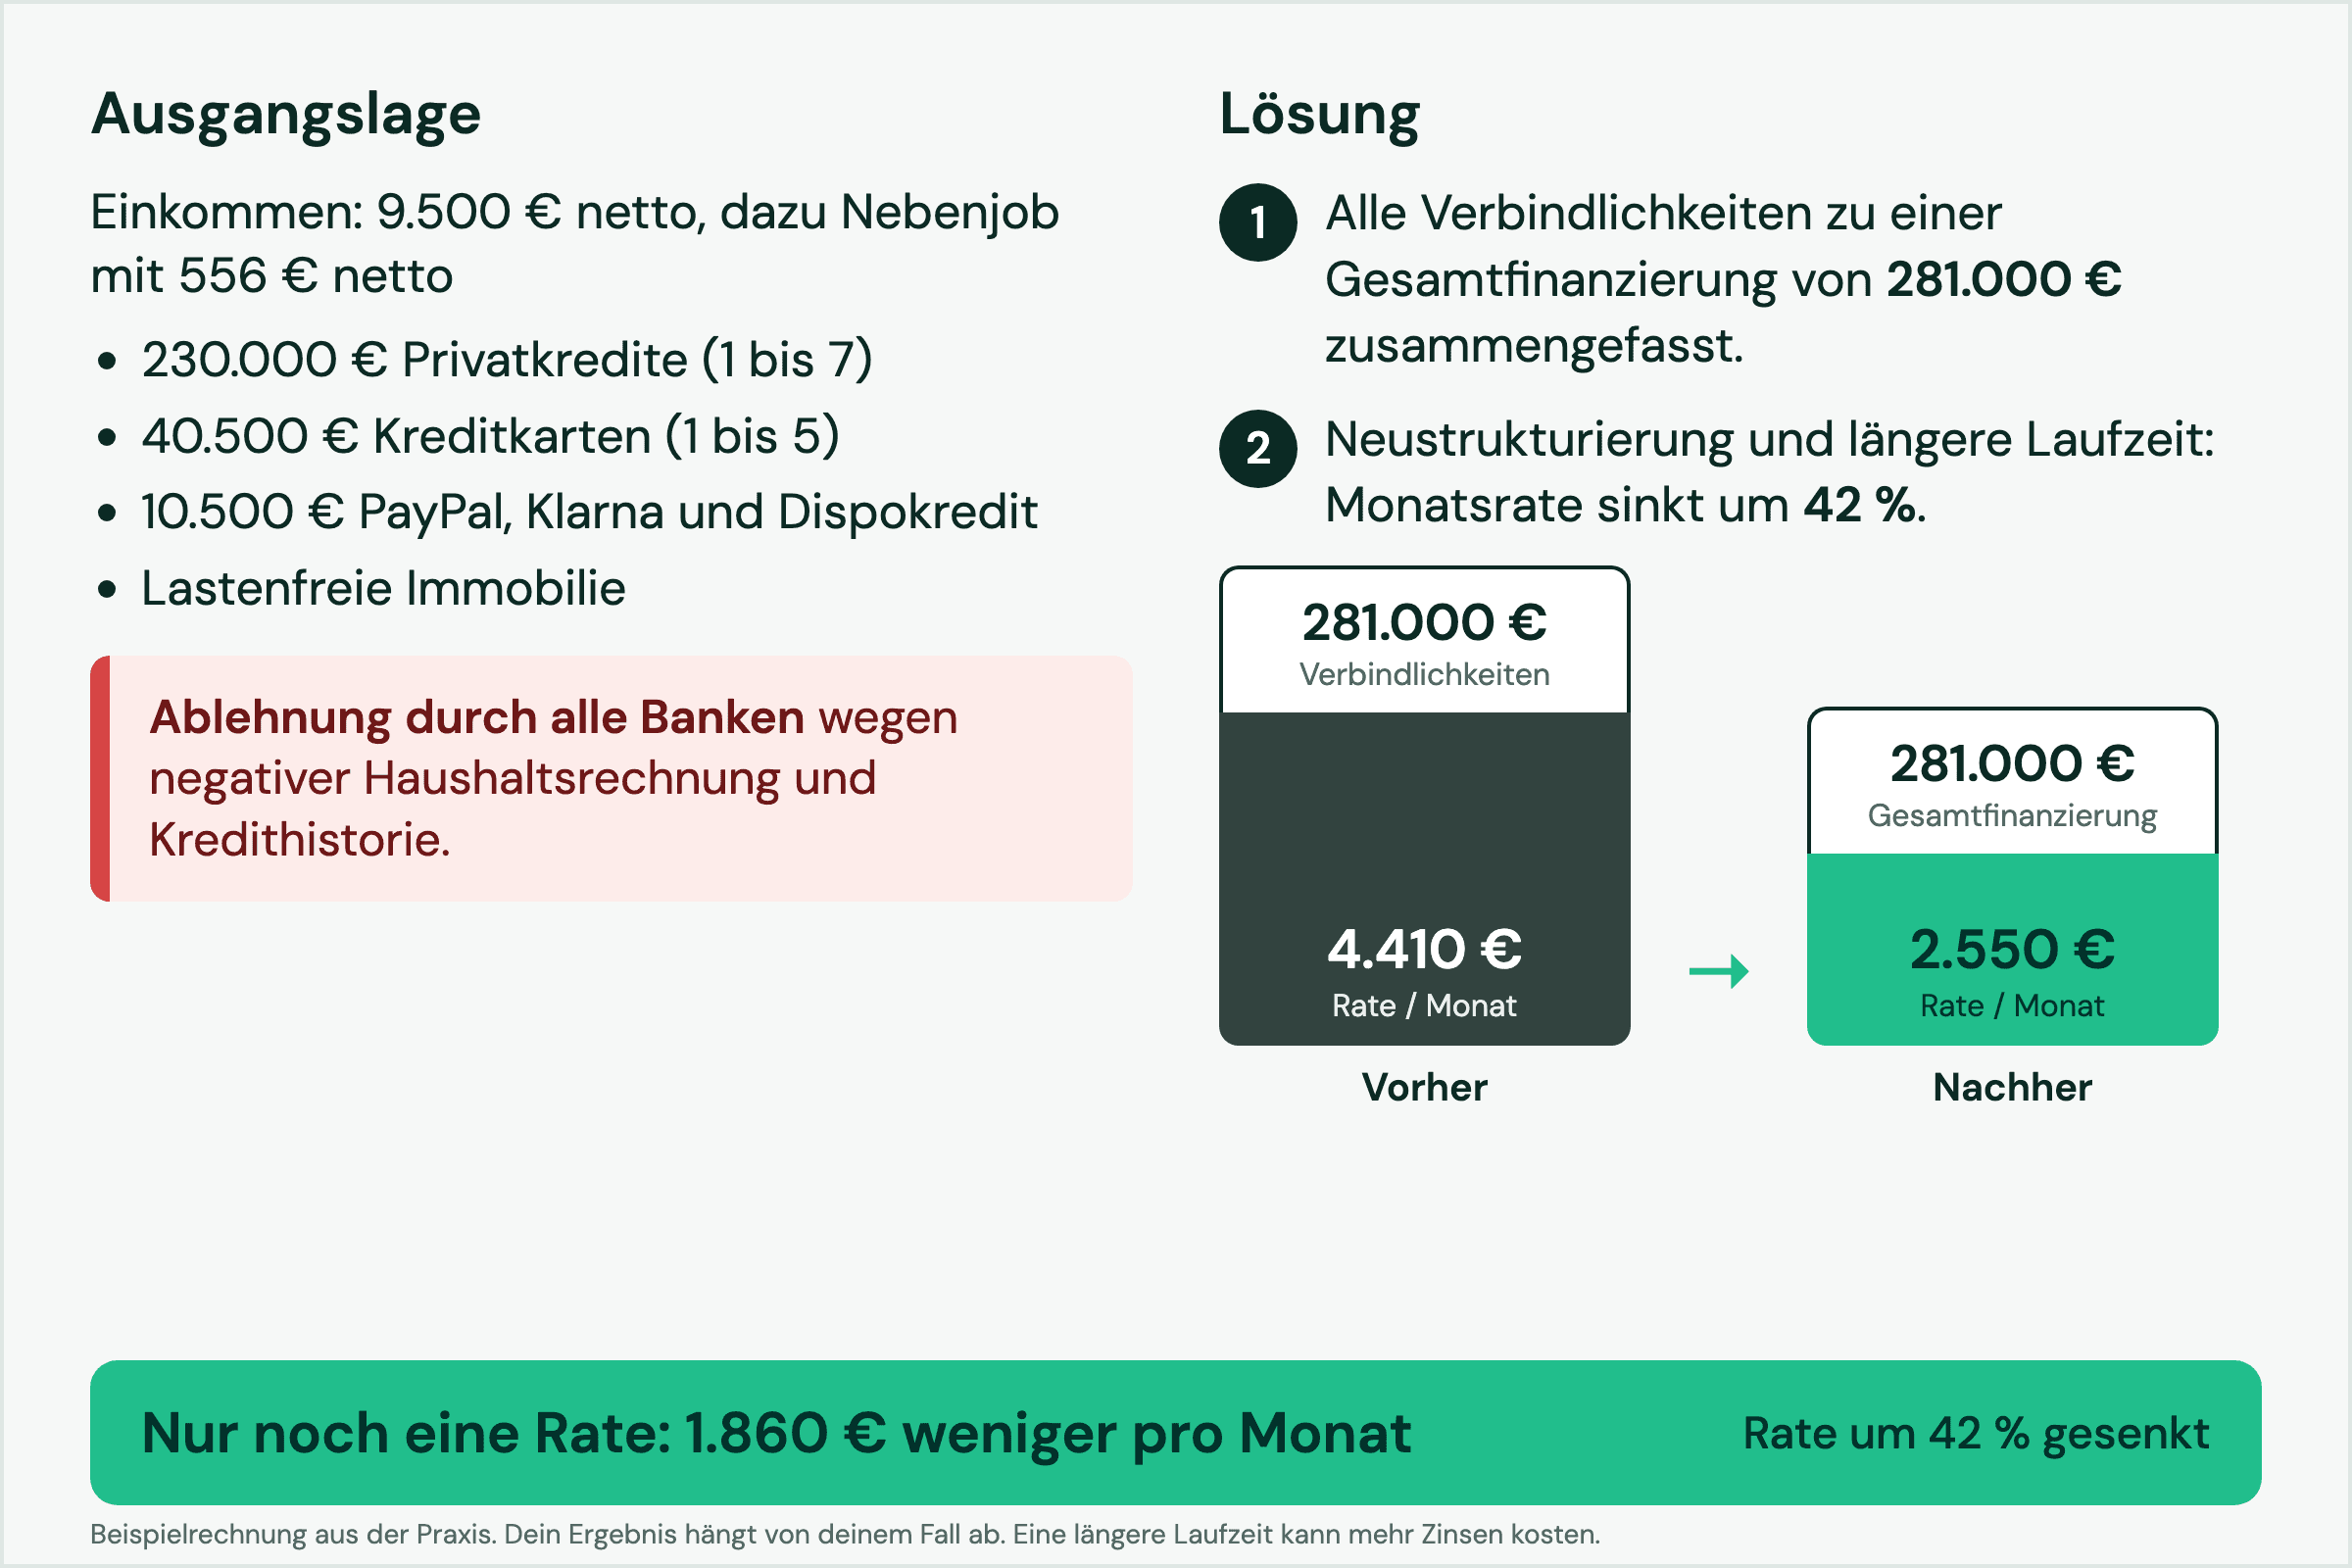
Ergebnis: Aus 4.410 € Monatsrate werden 2.550 €. Das sind 1.860 € weniger pro Monat (42 %), und es bleibt statt vieler Kredite nur noch eine Rate.
Fall 4: Rentnerpaar, 77 und 79 Jahre
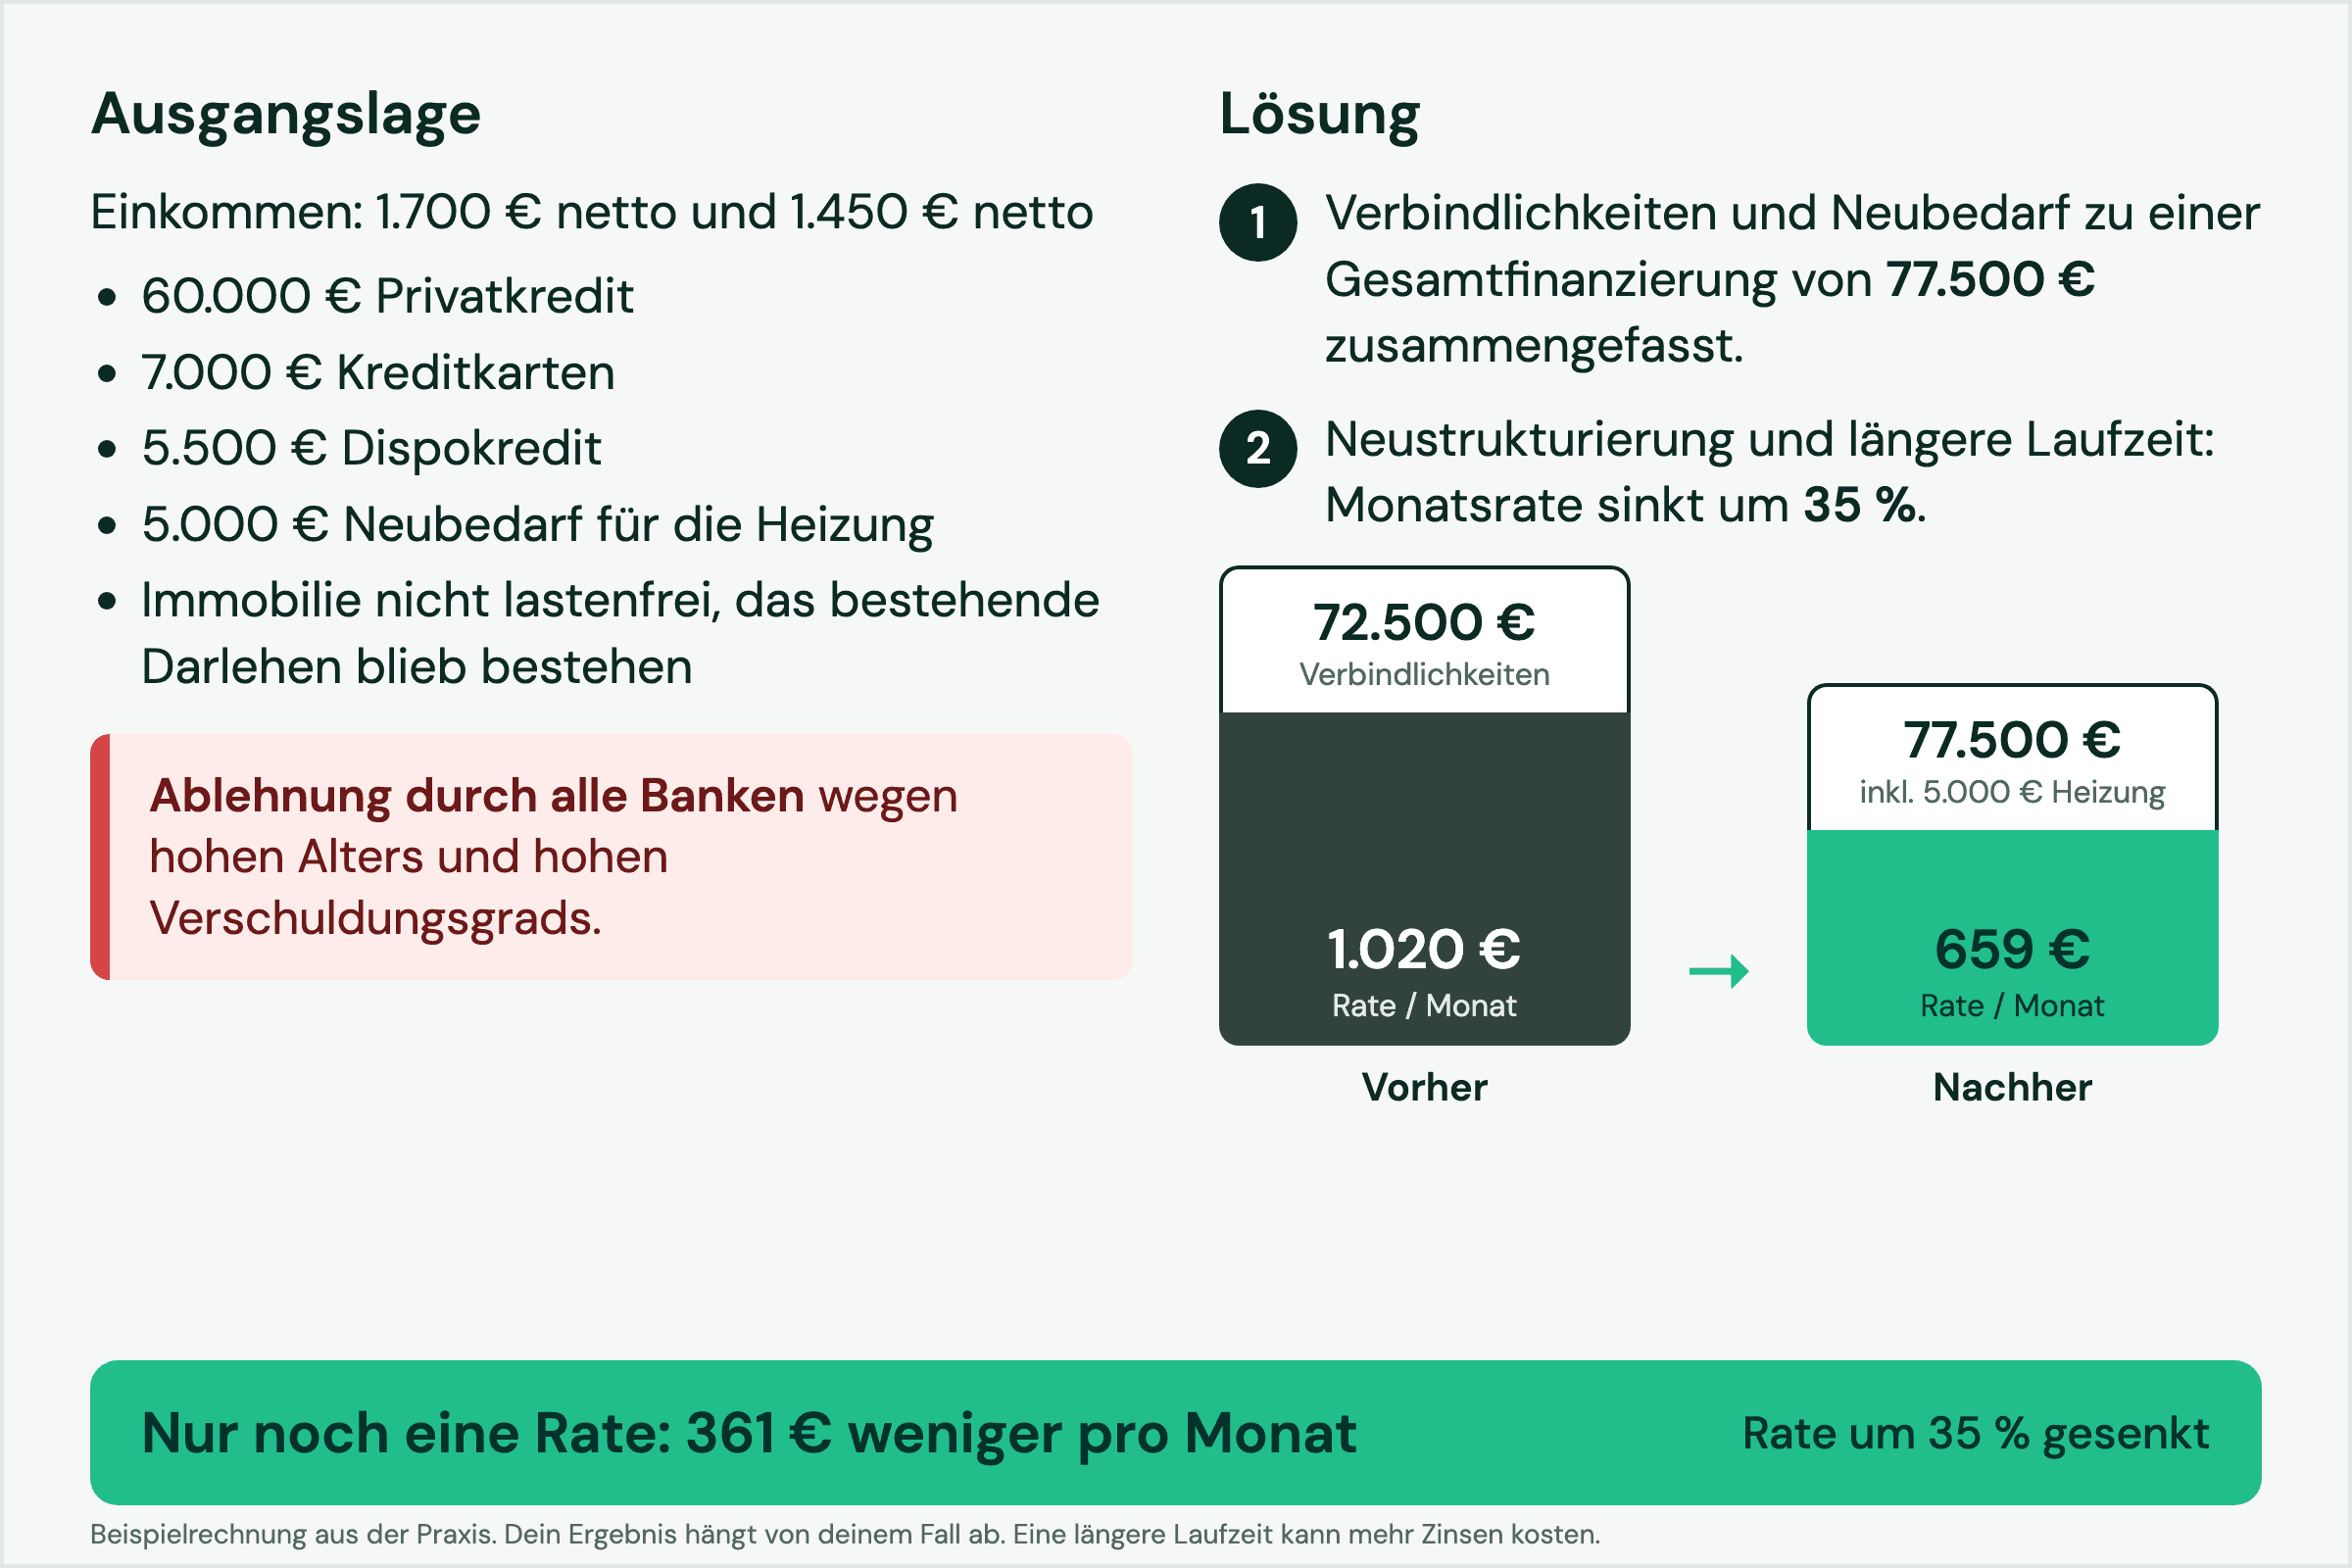
Ergebnis: Aus 1.020 € Monatsrate werden 659 €, obwohl die neue Heizung gleich mitfinanziert ist. Das sind 361 € weniger pro Monat (35 %).
Wie kommt die Ersparnis zustande? Drei Dinge wirken zusammen. Erstens werden viele teure Kredite zu einem einzigen zusammengefasst. Zweitens ist der Zins oft niedriger, weil deine Immobilie als Sicherheit dient. Drittens läuft der neue Kredit länger.
Voraussetzungen für ein Eigentümerdarlehen
Selbst genutzte Immobilie: Du wohnst selbst darin, sie ist dein Erstwohnsitz.
Unbefristeter Job oder Rente: Du bist angestellt, Arbeiter, Beamter oder Rentner. Dein Arbeitgeber sitzt in Deutschland.
Netto-Mindesteinkommen: 1.800 € bei einer Person, 2.500 € bei zwei Kreditnehmern.
Alter: bis 84 Jahre.
Was Banken außerdem prüfen: den Wert deiner Immobilie und ob die neue Rate in dein Monatsbudget passt. Daraus ergibt sich, wie viel Kredit du bekommen kannst.
Zinsen und Kosten
Wie hoch dein Zins wirklich ist, hängt von deiner Bonität, dem Wert deiner Immobilie und der Laufzeit ab. Zur Orientierung hier die Bankzinsen im Euroraum für Neugeschäft im Juli 2026 laut Bundesbank und EZB:
Konsumentenkredite an private Haushalte: durchschnittlich 7,60 %.
Wohnungsbaukredite mit 5 bis 10 Jahren Zinsbindung: 3,73 %.
Wohnungsbaukredite mit über 10 Jahren Zinsbindung: 3,36 %.
Ein Eigentümerdarlehen mit Grundschuld liegt beim Zins meist dazwischen. Bei negativer Schufa oder hoher Belastung kann der Zins höher ausfallen.
Der effektive Jahreszins zeigt dir die echten Kosten pro Jahr, inklusive aller Gebühren. Vergleiche immer diesen Wert und nicht nur den Sollzins.
Diese Kosten kommen dazu:
Notar und Grundbuchamt: nur bei Grundschuld. Laut Verbraucherzentrale einige hundert bis über tausend Euro, je nach Höhe der Grundschuld.
Vorfälligkeitsentschädigung: Wenn du alte Kredite vorzeitig ablöst, darf die Bank dafür eine Gebühr verlangen.
Vermittlung über Kredit Lotsen: für dich kostenlos.
Was kostet ein Eigentümerdarlehen im Monat?
Die Rate hängt von drei Dingen ab: Kreditsumme, Laufzeit und Zins. Die Tabelle zeigt Beispiele mit einem angenommenen Zinssatz von 5,5 % pro Jahr, der über die ganze Laufzeit gleich bleibt. Gerechnet ist ein Annuitätendarlehen, also eine gleichbleibende Monatsrate aus Zins und Tilgung, bis der Kredit ganz abbezahlt ist.
Kreditsumme | Rate bei 10 Jahren | Rate bei 15 Jahren | Rate bei 20 Jahren |
|---|---|---|---|
50.000 € | 543 € | 409 € | 344 € |
100.000 € | 1.085 € | 817 € | 688 € |
150.000 € | 1.628 € | 1.226 € | 1.032 € |
200.000 € | 2.171 € | 1.634 € | 1.376 € |
300.000 € | 3.256 € | 2.451 € | 2.064 € |
Beispiel 150.000 €: Bei 10 Jahren zahlst du rund 1.628 € im Monat und insgesamt etwa 45.300 € Zinsen. Bei 20 Jahren sinkt die Rate auf rund 1.032 €. Dafür steigen die Zinsen auf etwa 97.600 €. Die niedrigere Rate kostet dich also über die Zeit mehr.
Wie lange zahlt man 300.000 € ab? Das hängt davon ab, wie viel du im Monat zahlen kannst. Bei 5,5 % Zins dauert es mit 2.500 € Rate knapp 15 Jahre. Mit 2.000 € Rate sind es rund 21 Jahre. Mit 1.500 € Rate dauert es über 45 Jahre, weil fast die ganze Rate für Zinsen draufgeht.
Dein echter Zins kann höher oder niedriger liegen. Er hängt von deiner Bonität und dem Wert deiner Immobilie ab.
Wofür du ein Eigentümerdarlehen nutzen kannst
Rate senken und Kredite bündeln: Mehrere Ratenkredite, Kreditkarten und Dispo werden zu einem Kredit. Du hast nur noch eine übersichtliche Rate.
Zwangsversteigerung abwenden: Droht die Bank mit der Zwangsversteigerung, kann ein Eigentümerdarlehen die Schulden begleichen.
Anschlussfinanzierung: Deine Zinsbindung läuft aus, und deine Bank bietet keine guten Konditionen? Ein Eigentümerdarlehen kann die Lücke schließen. Mit dem Anschlussfinanzierungs-Rechner siehst du, was auf dich zukommt.
Sanieren und modernisieren: Neue Heizung, Dach, Fenster oder Solaranlage. Du investierst in genau die Immobilie, die den Kredit absichert.
Mehr Geld im Ruhestand: Viele Rentner besitzen ein abbezahltes Haus, aber haben wenig Geld im Monat.
Eigentümerdarlehen trotz Schufa?
Ja, das ist oft möglich. Eine Garantie gibt es aber nicht. Beim normalen Ratenkredit entscheidet vor allem deine Schufa. Beim Eigentümerdarlehen zählt zusätzlich deine Immobilie als Sicherheit.
Zwei der vier Beispiele oben hatten negative Schufa-Einträge: das Ehepaar und die Familie, bei der zusätzlich eine Zwangssicherungshypothek eingetragen war. Bei den beiden anderen Fällen lehnten die Banken wegen der Haushaltsrechnung und Kredithistorie bzw. wegen Alter und Verschuldungsgrad ab.
Was trotzdem zählt: ein unbefristetes Einkommen, genug Wert in der Immobilie und eine monatliche Rate, die du langfristig tragen kannst.
So läuft deine Anfrage über Kredit Lotsen
Du musst nicht selbst von Bank zu Bank laufen. Wir leiten deine Anfrage an spezialisierte Finanzierungspartner weiter, die Eigentümerdarlehen und schwierige Fälle kennen.
Anfrage stellen: Du gibst ein paar Eckdaten an, zum Beispiel deine Immobilie, deine Kredite und dein Einkommen. Das dauert etwa zwei Minuten.
Rückmeldung vom Partner: Ein Finanzierungspartner meldet sich bei dir und prüft, welche Lösung möglich ist.
Erstes Gespräch: Dafür brauchst du keine Unterlagen.
Angebot prüfen: Du bekommst ein konkretes Angebot mit Rate, Laufzeit und Gesamtkosten. Erst dann entscheidest du.
Die Anfrage ist für dich kostenlos und unverbindlich.